

- ДЕРЕВО ВЫЗОВА ПРОГРАММНЫХ МОДУЛЕЙ И ИХ ОПИСАНИЕ
- ВЫБОР КОМПЛЕКСА ЗАДАЧ АВТОМАТИЗАЦИИ И ХАРАКТЕРИСТИКА СУЩЕСТВУЮЩИХ БИЗНЕС ПРОЦЕССОВ. КОНТЕКСТНЫЕ ДИАГРАММА. ДЕКОМПОЗИЦИЯ КОНТЕКСТНОЙ ДИАГРАММЫ
- Автоматизация бухгалтерского учета на малых предприятиях
- Базовый вариант системы
- ОРГАНИЗАЦИОННАЯ СТРУКТУРА УПРАВЛЕНИЯ ПРЕДПРИЯТИЕМ
- ДЕРЕВО ФУНКЦИЙ И СЦЕНАРИЙ ДИАЛОГА
- ХАРАКТЕРИСТИКА БАЗЫ ДАННЫХ. ER-МОДЕЛЬ БАЗЫ ДАННЫХ ИС
- ХАРАКТЕРИСТИКА ПРЕДПРИЯТИЯ И ЕГО ДЕЯТЕЛЬНОСТИ
- СОЗДАНИЕ ИНФОРМАЦИОННОЙ МОДЕЛИ
- ЗАКЛЮЧЕНИЕ
- СПИСОК ИСПОЛЬЗОВАННОЙ ЛИТЕРАТУРЫ
- Добавление отзыва к работе
ДЕРЕВО ВЫЗОВА ПРОГРАММНЫХ МОДУЛЕЙ И ИХ ОПИСАНИЕ
На рисунке 10 приведено дерево вызова программных модулей информационной системы.
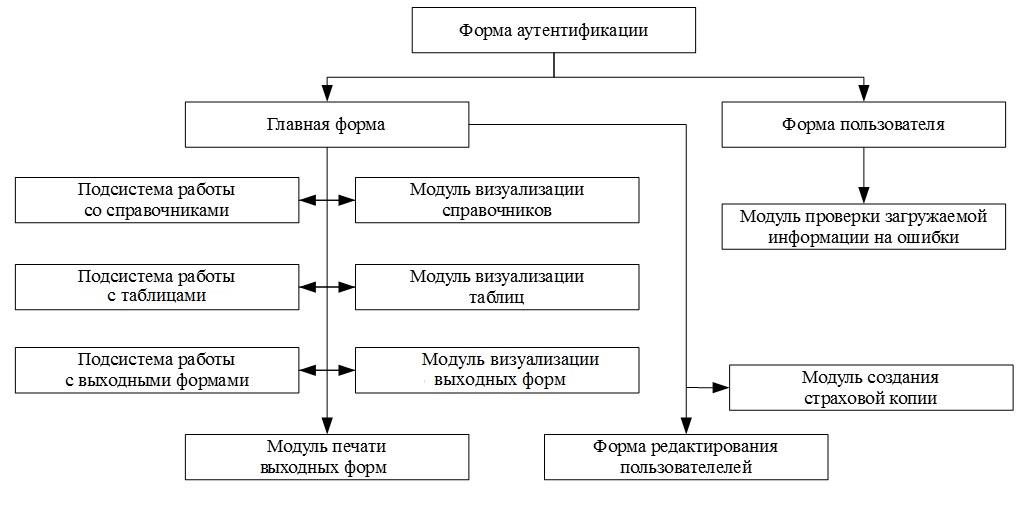
Рисунок 10. Дерево вызова программных модулей.
Описание программных модулей информационной системы приведено в таблице 18.
Описание программных модулей.
В качестве примера, на рисунке 11 приведена блок-схема программного модуля работы со справочниками.
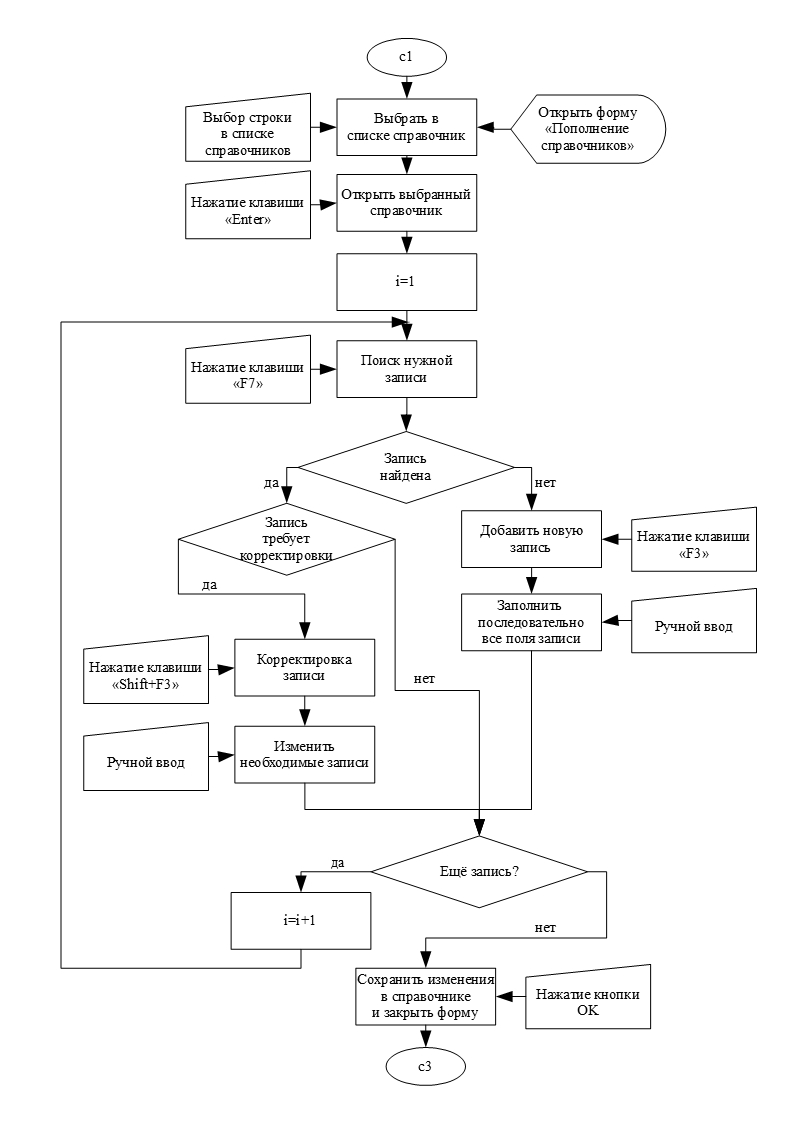
Рисунок 11. Блок-схема модуля работы со справочниками.
ВЫБОР КОМПЛЕКСА ЗАДАЧ АВТОМАТИЗАЦИИ И ХАРАКТЕРИСТИКА СУЩЕСТВУЮЩИХ БИЗНЕС ПРОЦЕССОВ. КОНТЕКСТНЫЕ ДИАГРАММА. ДЕКОМПОЗИЦИЯ КОНТЕКСТНОЙ ДИАГРАММЫ
Среди функций управления, осуществляемых на изучаемом предприятии одной из важнейших является функция ведения налогового учета.
Налоговый учет — это система обобщения сведений для исчисления налогов на основании первичной документации в соответствии с правилами, предусмотренными НК РФ (ст. 313 Налогового Кодекса Российской федерации). На основании данных налогового учета составляется налоговая отчетность, основными пользователями которой являются налоговые органы, через них государство осуществляет контроль над полнотой и своевременностью уплаты налогов.
Правильное и своевременное ведение налогового учета является критически важным элементом существования любой хозяйственной единицы в РФ, особенно рассматриваемого нами крупного предприятия ВПК.
Согласно норме закона № 402-ФЗ о «О бухгалтерском учете» бухучет заключается в систематическом формировании документированных сведений о хозяйственной деятельности субъектов и составлении на основе этих сведений бухгалтерской отчетности.
Как видно из вышесказанного, бухгалтерский учет также является системой обобщения сведений на основании первичной документации. Однако действующее законодательство устроено таким образом, что простой перенос данных из бухгалтерского в налоговый учет невозможен. Требуется ведение раздельного налогового учета, автоматизации которого будет посвящена настоящая курсовая работа.
В настоящее время в РФ сложилась практика ведения раздельного налогового и бухгалтерского учета не по всем объектам учета, а лишь по тем, по которым имеются расхождения между бухгалтерским и налоговым учетом. Для производственного предприятия таковыми являются в основном расходные статьи декларации по налогу на прибыль. Исходя из этого рассматриваемая задача налогового учета будет ограничена формированием регистров учета для прямых, косвенных и внереализационных расходов.
В рассматриваемом нами предприятии при формировании регистров налогового и бухгалтерского учета по затратным счетам используется позаказная система учета затрат, то есть в качестве наименьшей единицы учета используют заказы. По каждому отдельному договору экономическая служба предприятия открывает отдельный заказ. С целью наиболее корректного отражения затрат в процессе производства отдельные заказы могут открываться на конкретный этап договора или даже на изготовление конкретного изделия.
Входящая информация, которая необходима для формирования регистров затрат в налоговом учете, может быть классифицирована по признаку ее отнесения к различным статьям затрат. В таблице 2 приведены наиболее часто встречающиеся в практике статьи затрат и соответствующие им входные информационные потоки (документы, с которыми работает отдел главного бухгалтера). Также в таблице 2 приведены подразделения, участвующие в формировании входных информационных потоков наряду с отделом главного бухгалтера.
Продолжение таблицы 2.
Для большинства статей затрат входные документы содержат прямое указание на заказ, на который будут отнесены те или иные затраты. Например, при списании материалов в производство в цеху формируется расходный ордер, в котором в качестве обязательного параметра указывается производственный заказ, для выполнения которого будет использован данный материал.
Однако формирование затрат по статье износ основных средств и нематериальных активов ( ОС и НА) имеет свою специфику. При формировании регистров износа ОС и НА затраты можно разделить лишь на производственные, общецеховые и общепроизводственные. Распределение по статьям затрат производится расчетным путем пропорционально затратам на заработную плату.
Поэтому входные информационные потоки целесообразно разделить на три части: по статье заработная плата, по статье износ ОС и НА и по остальным статьям затрат. Информация по статьям затрат, отличающемся от заработной платы и износа ОС и НА, после входного контроля сразу попадает в регистр затрат. Информация по статье заработная плата после входного контроля попадает в регистр затрат и участвует в процедуре распределения затрат по износу ОС и НА по заказам. Информация по статье износ ОС и НА участвует в процедуре распределения затрат по заказам и только после этого попадает в регистр затрат.
На рисунке 2 приведена контекстная диаграмма IDEF0 комплекса задач автоматизации налогового учета в организации.
На рисунке 3 показана диаграмма декомпозиции функционального блока А0 «Автоматизация налогового учета» предыдущей диаграммы IDEF0.
На рисунках 4 и 5 показана декомпозиция функциональных блоков А1 «Контроль входящих документов» и А2 «Обработка входящих документов» соответственно.
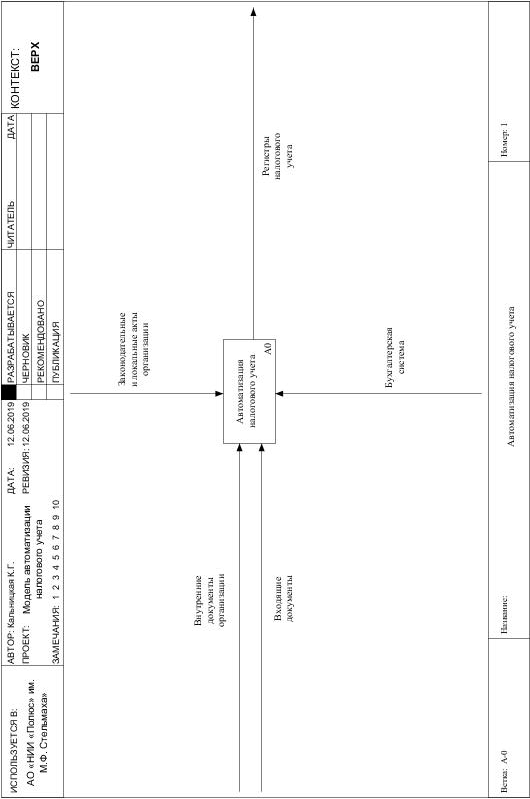
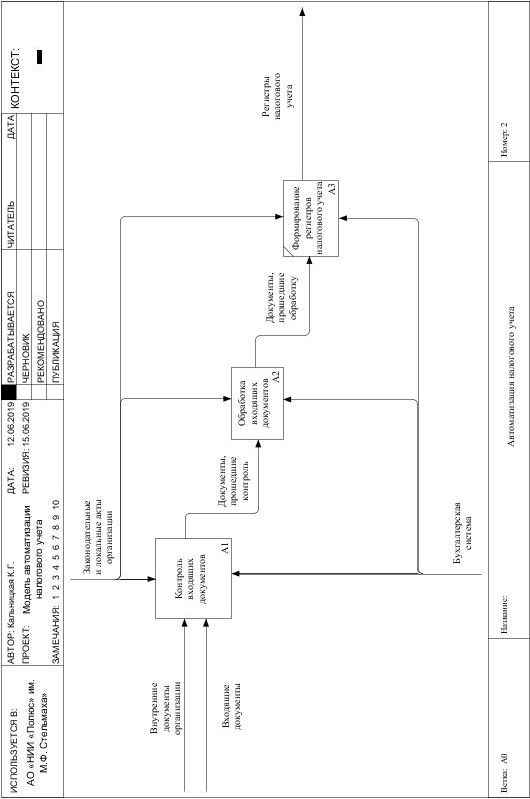
Рисунок 3. Диаграмма декомпозиции функционального блока «Автоматизация налогового учета».
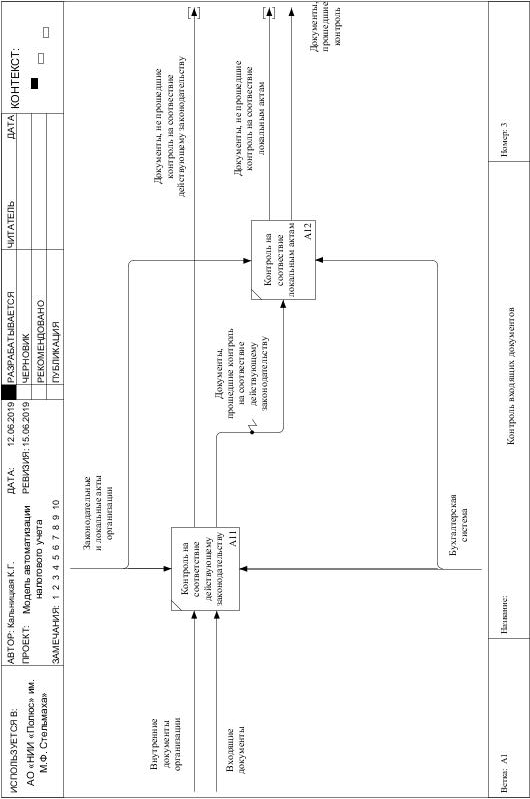
Рисунок 4. Диаграмма декомпозиции функционального блока «Контроль входящих документов».
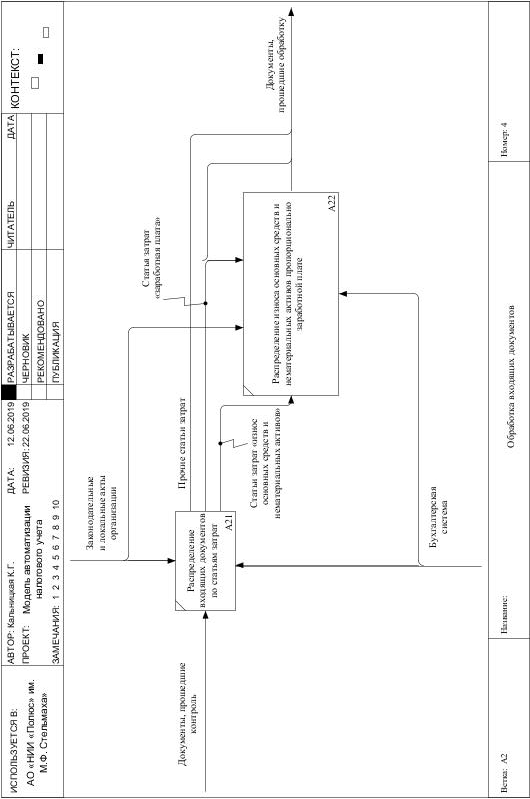
Рисунок 5. Диаграмма декомпозиции функционального блока «Обработка входящих документов».
Автоматизация бухгалтерского учета на малых предприятиях
Автоматизация бухгалтерского учета на малых предприятиях
Сегодня государство всеми возможными способами содействует развитию в нашей стране малого бизнеса. Малый бизнес — одна из наиболее актуальных тем предпринимательства. Объясняется это, прежде всего, тем, что именно малый бизнес во многих областях деятельности может обеспечить реальные условия для подъема экономики и выхода России из экономического кризиса. В настоящее время доля малого бизнеса в ВВП России не превышает 17%, по сравнению с развитыми странами, где его доля составляет 50-60%, это очень низкий показатель. Поэтому государственными органами финансируются различные экономические программы, принимаются законодательные акты, облегчающие ведения бизнеса проводиться исследования и внедряются новейшие технологии, позволяющие вести эффективную предпринимательскую деятельность.
Не обошли данные тенденции и Краснодарский край, по уровню развития малого бизнеса Краснодарский край и входит в первую пятерку российских регионов. Кроме того, Кубань лидирует в России по объему инвестиций в малый бизнес. В результате работы, которая была проведена в крае, за три с половиной года доля малого бизнеса в валовом региональном продукте увеличилась с 7 до 34 процентов. В сфере малого бизнеса сегодня работает треть населения, занятого в экономике Кубани. За три последних года малые предприятия вдвое увеличили выпуск товаров и услуг. Сегодня малый бизнес формирует почти 80 процентов оборота торговли и общепита в крае и дает бюджету 14 процентов налогов.
Одним из показателей эффективности работы малого предприятия, является грамотное ведения бухгалтерского учета, что особенно важно в условиях финансового кризиса. Конкурентные преимущества организации в настоящее время могут обеспечить только передовые технологии. Поэтому в области финансового сопровождения все более актуальной становится автоматизация бухгалтерского учета. Преимущества системы очевидны: Во-первых, полностью исключается воздействие человеческого фактора, так как бухгалтерский учет полностью упорядочивается. К тому же повышается оперативность работы. Кроме того, автоматизация бухгалтерского учета в достаточной мере обеспечивает возможность стратегического планирования деятельности организации в целом. Благодаря функции защиты данных уменьшаются риски потери информации. Бухгалтерская служба не только обеспечивает подготовку и хранение необходимой информации о финансовой деятельности организации, но и формирует бухгалтерскую и налоговую отчетность. Выполнить успешно данную функцию на сегодняшний день позволит лишь автоматизация бухгалтерскогоучета.
Сегодня на рынке имеется обширный ряд программ по автоматизации бухгалтерского учета, такие программы как: 1C: Бухгалтерия, Aubi, Супер Менеджер, ИНФО – Бухгалтер, ФОЛИ, Парус-бухгалтерия, Инфин – Бухгалтерия, ABACUS, Турбо-бухгалтер, БОСС, БЭСТ, АККОРД. Каждая из которых отвечает всем последним требованиям учета и обладает рядом несомненных достоинств.
Именно эти вопросы заставили нас задуматься над проблемой выбора автоматизированной бухгалтерской программы для малого бизнеса. Актуальность данной темы бесспорно, и все выше изложенной лишь подтверждает этот факт. А, так как нам далеко не безразлично, как молодимым экономистам и будущим специалистам, экономическое развитие и экономические процессы, протекающие в стране и в крае, мы попытались найти решение данной делемы, проведя исследования и анализ, предлагаемых на рынке, бухгалтерских программ для малого бизнеса.
Для начала мы определили наиболее популярные программы которые используются на малых предприятиях как страны в целом, так и нашего края, таким оказались следующие программы: «1С.Бухгалтерия», «Инфо-бухгалтер», «Парус-бухгалтерия», «БЭСТ». Каждая из этих программ требует детального рассмотрения.
автоматизированный бухгалтерский учет аналитический
Программа 1С: Бухгалтерия является универсальной бухгалтерской программой и предназначена для ведения синтетического и аналитического бухгалтерского учета по различным разделам.
Аналитический учет ведется по объектам аналитического учета (субконто) в натуральном и стоимостном выражениях.
Программа предоставляет возможность ручного и автоматического ввода проводок. Все проводки заносятся в журнал операций. При просмотре проводок в журнале операций их можно ограничить произвольным временным интервалом, группировать и искать по различным параметрам проводок.
Кроме журнала операций программа поддерживает несколько списков справочной информации (справочников):
· план счетов;
· список видов объектов аналитического учета;
· списки объектов аналитического учета (субконто);
· констант и т.д.
На основании введенных проводок может быть выполнен расчет итогов. Итоги могут выводиться за квартал, год, месяц и за любой период, ограниченный двумя датами. Расчет итогов может выполняться по запросу и одновременно с вводом проводок (в последнем случае не требуется пересчет).
После расчета итогов программа формирует различные ведомости:
· сводные проводки;
· оборотно-сальдовую ведомость;
· оборотно-сальдовую ведомость по объектам аналитического учета;
· карточка счета;
· карточка счета по одному объекту аналитического учета;
· анализ счета (аналог главной книги);
· анализ счета по датам;
· анализ счета по объектам аналитического учета;
· анализ объекта аналитического учета по всем счетам;
· карточка объекта аналитического учета по всем счетам;
· журнальный ордер.
В программе существует режим формирования произвольных отчетов, позволяющий на некотором бухгалтерском языке описать форму и содержание отчета, включая в него остатки и обороты по счетам и по объектам аналитического учета. С помощью данного режима реализованы отчеты, предоставляемые в налоговые органы, кроме того, данный режим используется для создания внутренних отчетов для анализа финансовой деятельности организации в произвольной форме.
Помимо этого программа имеет функции сохранения резервной копии информации и режим сохранения в архиве текстовых документов.
САБУ производства «1С» — самые известные и продаваемые в России. Развитая дилерская сеть (более 1100 дилеров), работа по методике франчайзинга, грамотная маркетинговая стратегия, мощная рекламная поддержка и удачное функциональное наполнение обеспечили огромную популярность этим продуктам. В помощь пользователям выпущены методические пособия, во многих регионах страны созданы авторизованные учебные центры.
САБУ от «1С» реализованы для разных программных и аппаратных платформ: DOS, Windows, Windows 95, Macintosh (с начала 1996 г.), Power Macintosh (с лета 1996 г.). Существует несколько модификаций системы: базовая, профессиональная (для решения более сложных бухгалтерских задач, включающих элементы анализа хозяйственной деятельности предприятий), сетевая (с весны 1996 г. реализована технология клиент/сервер). Наиболее распространенная современная версия «1С: Бухгалтерия Проф. 7.5» под Windows является одной из лучших представленных на российском рынке. В базовый комплект поставки входят одна или две дискеты, руководство пользователя и регистрационная анкета. Для установки и эксплуатации программы достаточно иметь 3 — 5 Мбайт свободного места на диске.
Работа пользователя, как и в любой другой аналогичной программе, начинается с настройки плана счетов и ввода шаблонов новых типовых операций (помимо предусмотренных в базовом комплекте). Вместе с продуктом предлагается широкий перечень заполняемых форм первичных документов, но если пользователя не устраивает какой-либо документ, он может изменить его печатную форму и алгоритм заполнения. Пользуясь внутренним макроязыком, можно описать практически любой документ. Реализованные в базовом комплекте алгоритмы переоценки валюты и начисления амортизации требуют от пользователя строгого соблюдения правил отражения информации на счетах. Система формирует всю отчетность, предоставляемую в налоговые инспекции. Для этого используется генератор отчетов, в котором при помощи внутреннего макроязыка создаются собственные отчетные документы. Чтобы расширить функциональное наполнение САБУ, можно разработать собственные алгоритмы переоценки валютных пассивов и активов в зависимости от действующего законодательства, начисления амортизации по нематериальным активам, формирования учетных регистров и т. д. Помимо описанного продукта, фирма «1С» продвигает на рынок свою новую разработку под названием «1С: Предприятие». Это ПО представляет собой универсальную систему для автоматизации учета в торговле, складском хозяйстве и смежных отраслях деятельности предприятия. Приложение разработано на новой технологической платформе под условным названием V7, которая включает средства работы с базой данных, встроенные язык программирования, редактор диалоговых форм и текстовый редактор, единый механизм обработки запросов.
Система «1С: Предприятие» может быть адаптирована к любым особенностям учета на конкретном предприятии при помощи модуля «1С: Конфигуратор», позволяющего настраивать все основные элементы программной среды, генерировать и редактировать документы с любой структурой, изменять их экранные и печатные формы, формировать журналы для работы с документами с возможностью их произвольного распределения по журналам. Кроме того, «1С: Конфигуратор» может редактировать существующие и образовывать новые справочники произвольной структуры, создавать регистры для учета средств в необходимых разрезах, задавать любые алгоритмы обработки информации, описывать поведение элементов системы на встроенном языке и т. д. Важно отметить, что для настройки продукта не требуется глубоких знаний в области программирования. При проверке настроенной конфигурации задействуется функция «Отладчик», она же используется для выявления возможных сбоев при работе системы в целом. Приложение «1С: Предприятие» может применяться как автономно для управления товарными потоками без формирования бухгалтерских проводок, так и в сочетании с ПО «1С: Бухгалтерия» для регистрации движения товаров на счетах бухгалтерского учета. Кроме того, в пакете «1С: Предприятие» имеются средства поддержки торгового оборудования (например, кассовых аппаратов «ЭЛЕКТРОНИКА-92 АКВАРИУС» и сканеров штрих-кодов, подсоединяемых через интерфейс RS-232).
Система «1С: Предприятие» выполняется под управлением ОС Windows 95 и Windows NT. Сетевая версия может устанавливаться в наиболее распространенных локальных сетях. В последнем случае рабочие станции должны иметь процессор класса 486DX и выше и оперативную память объемом не менее 8 Мбайт, а сервер — оперативную память не менее 16 Мбайт и процессор Pentium/75 и выше.
Эта система предназначена для подготовки и учета документов финансово-хозяйственной деятельности предприятия, накопления информации о совершенных хозяйственных операциях на бухгалтерских счетах, получения внутренней и внешней отчетности. Система поставляется в различных комплектациях в зависимости от необходимости ведения учета операций в валюте, расширенного аналитического учета, учета торговых операций.
Основные возможности системы:
· Учет основных средств, материалов и МБП
· Учет финансово-расчетных операций: подготовка платежных банковских и кассовых документов; учет операций по расчетному, валютному и прочим счетам; учет кассовых операций; учет всех видов взаимных расчетов.
· Начисление заработной платы: расчет заработной платы по основной, совмещаемой и замещаемой должностям; расчет налогов и удержаний, оформление возврата сумм и перерасчет заработной платы; учет приказов по кадрам и оплате труда; формирование справок и налоговой отчетности; расчет выплат по больничным листам, отпускных, пособий на детей; печать расчетно-платежных ведомостей, расходных кассовых ордеров; перечисление зарплаты через банк; формирование сводов по заработной плате и журналов-ордеров.
· Отчеты: книга учета хозяйственных операций; ведомости аналитического учета (журналы-ордеры); главная книга; оборотный баланс; баланс и все формы приложений к балансу; отчетные документы по расчету налогов; справки о наличии и движении денежных средств и материальных ценностей.
Введен принципиально новый механизм, позволяющий пользователю самостоятельно настраивать формы всех документов по реализации (накладные, счета, заказы и пр.), вводить несколько форм одного и того же документа, а также добавлять в систему документы, разработанные пользователем;
Расширенные возможности системы:
Учет финансово-хозяйственной деятельности в валюте. Предоставлена возможность вести учет хозяйственной деятельности в рублевом эквиваленте и различных валютах без ограничения количества валют. По каждой валюте ведется история курса по отношению к рублю для выполнения последующих перерасчетов и переоценок валютных активов и пассивов на любое число. Существует возможность производить переоценку не только валютных денежных счетов, но и переоценку дебиторско-кредиторской задолженности, а также получать все справки и отчеты как в валюте, так и в рублевом эквиваленте.
Расширенный аналитический учет:
Воспользовавшись возможностями расширенного аналитического учета, Вы сможете организовать учет затрат и доходов по направлениям, статьям и видам деятельности. Иными словами, Вам предоставляется возможность разукрупнить любой балансовый счет в разрезе аналитических признаков, причем на нескольких уровнях, что позволяет получать накопительные аналитические данные к счетам по указанным аналитическим признакам, а также осуществлять по ним различные выборки и выдавать на печать соответствующие отчеты.
Финансовое планирование и анализ.
Эта подсистема предназначена для финансовых служб предприятий, главных бухгалтеров, руководителей и позволяет:
— планировать предстоящие доходы и расходы, объединив их в финансовый план. План формируется на основе как разовых событий (ремонт помещения, приобретение мебели и т.п.), так и повторяющихся (уплата налогов, арендная плата и т.п.);
— контролировать платежи, оптимизировать финансовую деятельность, осуществлять анализ фактического исполнения планов;
— осуществлять расчет и анализ итоговых финансово-экономических показателей;
-проводить анализ реального финансового состояния предприятий по группам: структура имущества, собственные и заемные средства, оборотные средства и их источники, ликвидность, финансовая устойчивость, интенсивность использования ресурсов, рентабельность капитала и продаж;
— представлять результаты обработки информации в графическом виде (графики, диаграммы).
Электронные расчеты с банком. Эта подсистема, использующая технологию «Банк-Клиент», позволяет передавать платежные документы, сформированные в компьютере бухгалтерии, по телефонным каналам связи прямо в компьютер банка и получать банковскую выписку в бухгалтерскую систему.
Базовый вариант системы
включает следующие модули:
«Парус-Реализация и Склад».
«Парус-Администратор» — управляющий модуль, при помощи которого открываются базы данных, вводятся пользователи и назначаются права доступа, а также осуществляется определенный сервис системы. Этот модуль обязателен и поставляется в комплексе бесплатно.
Модули «Парус-Бухгалтерия» и «Парус-Реализация и Склад» могут работать как самостоятельные приложения. Однако в полной мере достоинства модулей реализуются, если использовать их в качестве единого программного комплекса с общей базой данных.
«Инфо – Бухгалтер»
Безусловно, одним из лидеров в этой области является программа для автоматизации малого и среднего бизнеса, для ведения бухучета в торговле – «Инфо — Бухгалтер». Это популярная программа, сегодня становится все более распространенной. Большое число фирм, организаций и индивидуальных предпринимателей на территории России, Белоруссии, Украины и Молдовы оценили достоинства программы и качестве автоматизации учета при помощи «Инфо – Бухгалтер».
Преимущество этого программного обеспечения в легкости установки, удобстве использования, в надежности системы и простоте освоения. Это чуть ли не единственная программа на огромном рынке бухгалтерских продуктов, работать на которой можно сразу, без прохождения этапа обучения. Здесь настолько просто и удобно работать, что даже новичок разберется в тонкостях бухучета.
В «Инфо – Бухгалтер» все предусмотрено для эффективной деятельности специалиста. Бухгалтерский калькулятор, возможность внесения поправок «задним числом», интегрированная правовая система «Гарант», система генерации отчетов, полный комплект отчетных документов и многое другое – все, что необходимо бухгалтеру. Кроме того, программа обеспечивает надежную сохранность информации, адаптирована к различным режимам налогообложения, оснащена всеми разделами бухгалтерского и налогового учета.
К основным возможностям «Инфо – Бухгалтера» относятся автоматическое выполнение проводок, а также ручная корректировка, автоматическое заполнение всех ведомостей, главной книги, журналов – ордеров, ведение аналитического и синтетического учета, расчет амортизации и заработной платы и многое другое.
Если Вам необходима автоматизация бухгалтерского учета, эта программа станет наилучшим решением Вашей проблемы. Вы затратите минимум средств, а специалисты фирмы — минимум времени на адаптацию и ввод данных.
Предназначен для автоматизации предприятий торговли, производства, сферы услуг и бюджетных организаций. Бухгалтерский и налоговый учет. Кассовые и банковские операции. Договоры и взаиморасчеты. Управление закупками и продажами. Учет имущества и материальных запасов. Расчет заработной платы. Программа создана для малых и средних предприятий оптовой и розничной торговли, бюджетных структур, организаций сферы услуг и промышленных предприятий с локальной сетью, объединяющей с ADS до 100 рабочих мест. Для управления персоналом и начисления заработной платы используются модули «Кадры» и «Заработная плата», которые могут эксплуатироваться как отдельно, так и в составе комплекса «Интегратор». САБУ фирмы «Интеллект-Сервис». Этот продукт может функционировать как в локальном, так и сетевом варианте. В качестве сетевой среды используются ОС NetWare версий 3.11 и выше, Windows NT, VINES, LANtastic и др. Требования к аппаратному обеспечению: для станции-клиента необходимы процессор 386 и выше, оперативная память от 4 Мбайт; для сервера — процессор от 486DX, ОЗУ объемом не менее 16 Мбайт. Структурно система «БЭСТ» выполнена в виде набора взаимосвязанных программных модулей: настройка и системные утилиты; ведение Главной книги (АРМ главного бухгалтера); учет кассовых операций; учет операций с банком; учет основных средств; учет производственных запасов; учет товаров и готовой продукции; управление продажами (реализацией); заработная плата. Модуль «Управление продажами» (в западных системах он чаще всего носит название «Книга продаж», или «Оформление заказа») выполняет скорее менеджерские, нежели бухгалтерские функции. Он позволяет составлять заказы на приобретение контрагентами материальных ценностей у предприятия. Сформированный заказ служит основой для составления счетов и расходных накладных. Описываемый модуль автоматически контролирует количество выписываемого товара с определенного склада. После отработки всех документов в системе учета заказу присваивается статус исполненного. Составление заказов в значительной мере сокращает затраты рабочего времени менеджеров и облегчает планирование торгово-закупочной стратегии предприятия. Исходя, из выше изложенных данных проведем сравнительный анализ основных параметров программ, а так же преимуществ и недостатков.
Ниже представлен рейтинг автоматизированных программ, используемых юридическими и физическими лицами.
· 1С – 65%
· БЭСТ – 7%
· Инфо-бухгалтер – 6%
· Парус – 3%
· Турбо-бухгалтер – 3%
· Средства MS Office – 3%
· Галактика – 2%
· Самописная – 2%
· Другое – 9%
Также нами были рассмотрены основные преимущества и недостатки изучаемых программ:
Итак, подведем итог всему вышеизложенному. Мы знаем, что малый бизнес является основой рыночной экономики, и от уровня развития малого бизнеса напрямую зависит и уровень развития самой экономики. На поддержание малого бизнеса России в настоящее время уходит немало усилий и средств как со стороны государства, так и со стороны самих предпринимателей.
Но одновременно развитие малого бизнеса просто невозможно без конкуренции, которая, как мы знаем, является двигателем прогресса. Конкурентные преимущества организации в настоящее время могут обеспечить только передовые технологии. Поэтому в области финансового сопровождения все более актуальной становится автоматизация бухгалтерского учета.
Сегодня на рынке имеется обширный ряд программ по автоматизации бухгалтерского учета, такие программы как 1C: Бухгалтерия, Aubi, СуперМенеджер, ИНФО – Бухгалтер, ФОЛИ, Парус-бухгалтерия, Инфин – Бухгалтерия, ABACUS, Турбо-бухгалтер, БОСС, БЭСТ, АККОРД. Каждая из которых отвечает всем последним требованиям учета и обладает рядом несомненных достоинств. При таком богатстве выбора задача главного бухгалтера сводится к выбору не более дорогой или дешевой программы, а именно к выбору подходящей. Наилучшее решение в такой ситуации — это получить консультацию у специалистов, владеющих знаниями в области компьютерной бухгалтерии и которым вы доверяете, но опять такие, а если таких специалистов нет? Что же делать руководителям и бухгалтерам малых предприятий?
В данной работе были рассмотрены программы, которые на наш взгляд являются наиболее эффективными, удачными и часто используемыми на сегодняшний день, а именно: 1С: Бухгалтерия, ИНФО-Бухгалтер, Парус-бухгалтерия, БЭСТ.
Нами был проведен сравнительный анализ по параметрам данных программ. В результате этого сравнения было выявлено, что наиболее функциональным приложением является приложение 1с: Бухгалтерия. Следует также отметить и невысокую цену этой программы, что несомненно является положительны фактором для предприятий малого бизнеса. Но все это не говорит о том, что непременно нужно использовать на предприятии данную программу как это навязывает нам широкая рекламная пропаганда 1с. У данной программы помимо достоинств есть существенные недостатки. К ним можно отнести сложность освоения данной программы, невозможность работы с графикой и отсутствие бесплатной демонстрационной версии данной программы. Не менее интересной программой по нашему мнению является ИНФО-Бухгалтер. Существенными достоинствами данной программы являются простота в освоении, высокий уровень технической поддержки, обращение по всем вопросам напрямую к сотрудникам разработчика без посредников, низкая цена, которая в свою очередь даже ниже, чем у 1с, нетребовательность к ресурсам компьютера, быстродействие. Однако при всех достоинствах, которые на наш взгляд являются весьма привлекательными, у данной программы есть такой существенный недостаток как однозначность, то есть существуют трудности в настройке данного приложения для конкретного предприятия. В этом плане наиболее удачной программой является Парус-бухгалтерия. В нем можно построить ту систему учета, которая нужна с учетом специфики предприятия. Можно самостоятельно «подогнать» любой документ или сделать новый, свободно создавать счета и субсчета, а в журналах операций – нужные подразделы. Однако и тут не обошлось без недостатков, основным из которых является высокая цена внедрения данного приложения. Еще одной из наиболее используемых бухгалтерских программ является программа БЭСТ. К числу преимуществ данной программы можно отнести: может функционировать как в локальном, так и сетевом варианте, ориентация на комплексную автоматизацию предприятий оптовой торговли. Недостатками является то, что «БЭСТ» является закрытой системой и не может быть изменена пользователем. Компания-разработчик сама проводит модификацию базовых модулей, приспосабливая их к специфике конкретного предприятия. Это дорогостоящий процесс, который нередко вызывает трудности сопровождения и обновления версий.
Итак, на основе всего вышеизложенного можно сделать выводы. Для предприятий малого бизнеса наиболее приемлемыми приложениями являются 1с: Бухгалтерия и ИНФО-Бухгалтер. Предпочтения между ними будут отдаваться уже исходя из целей и средств предприятий на основе анализа положительных и отрицательных сторон. В свою очередь для предприятий со специфической формой построения бухгалтерского учета более удобным будет использование программы Парус-бухгалтерия, так как в нем можно построить ту систему учета, которая нужна с учетом специфики предприятия. А для предприятий оптовой торговли в свою очередь мы бы порекомендовали использовать программу БЭСТ.
ОРГАНИЗАЦИОННАЯ СТРУКТУРА УПРАВЛЕНИЯ ПРЕДПРИЯТИЕМ
На рисунке 1 приведена модель организационной структуры управления предприятием.
Структура крупного научно-производственного предприятия оборонной промышленности подчинена выполнению основной задачи предприятия: безусловному исполнению Гособоронзаказа и прочих обязательств перед российскими и зарубежными партнерами.
Генеральный директор несет персональную ответственность за исполнение Гособоронзаказа.
Главный бухгалтер предприятия непосредственно подчиняется генеральному директору. Отдел главного бухгалтера исполняет требования федерального закона РФ «О бухгалтерском учете».
На рассматриваемом нами предприятии применяется позаказная система учета прибыли и себестоимости, при которой прибыль и себестоимость рассчитываются не котловым методом, а по каждому конкретному заказу отдельно. На каждый заключенный договор открывается отдельный заказ. А в случае необходимости заказы открываются на каждый этап договора или даже на каждое конкретное изделие. В связи с этим работа по ведению двадцатых, сорок третьих и девяностых счетов поручена отдельному бюро бухгалтерии. Из-за трудоемкости расчета заработной платы и ведения относящихся к ней счетов за этот участок также отвечает отдельное бюро.
Отдел кадров и безопасности, возглавляемый заместителем генерального директора, осуществляет деятельность в пределах своей компетенции.
Экономическая служба, возглавляемая заместителем генерального директора по экономике, обеспечивает экономическое сопровождение договоров, заключенных с заказчиками, начиная со стадии согласования договорной цены изделия, заканчивая выпуском готовой продукции.
Отдел расчета плановой себестоимости и ценообразования осуществляет расчет плановой себестоимости изделий, исходя из установленных в настоящее время требований заказчика к раскрытию информации по структуре цены.
Финансово-сбытовой отдел сопровождает отгрузку готовой продукции заказчику.
Договорной отдел ведет сопровождение договоров от поступления аванса от заказчика до погашения дебиторской задолженности за готовую продукцию.
Заместителю генерального директора по производству подчиняются отделы главного инженера, главного энергетика и главного технолога.
Отдел главного инженера отвечает за функционирование внеоборотных активов предприятия (станков, механизмов и т. д.).
Отдел главного энергетика отвечает за системы электроснабжения предприятия, а также за системы тепло- и водоснабжения. Отдел главного технолога осуществляет технологическое сопровождение производства. Заместителю генерального директора, главному конструктору непосредственно подчиняются начальники цехов, выпускающих серийную продукцию и начальники конструкторских бюро, ведущих научно-исследовательскую и опытно-конструкторскую работу. Также в подчинении главного конструктора находится служба качества. Заместитель генерального директора по материально-техническому обеспечению отвечает за закупки материалов и покупных комплектующих изделий. Ему также подчиняется склад материалов и покупных комплектующих изделий.
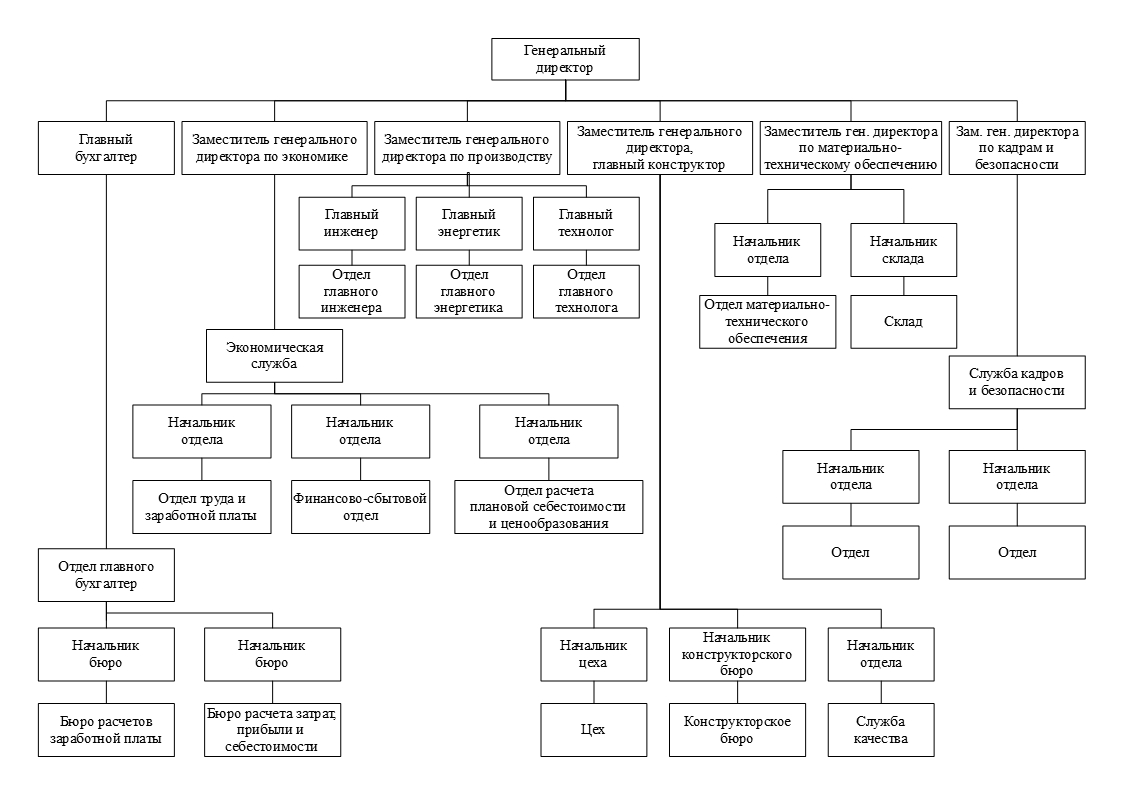
Рисунок 1. Организационная структура управления предприятием.
ДЕРЕВО ФУНКЦИЙ И СЦЕНАРИЙ ДИАЛОГА
На рисунке 7 приведено дерево функций управления и обработки данных ИС налогового учета в организации.
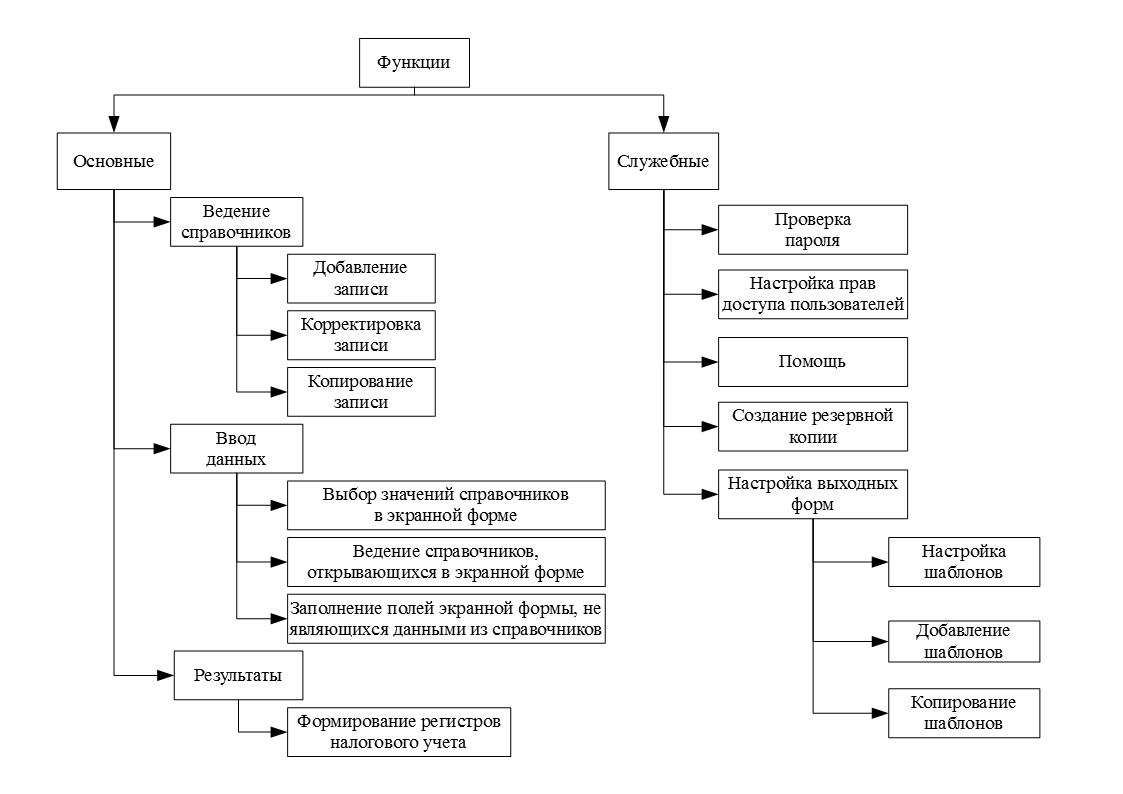
Рисунок 7. Дерево функций управления и обработки данных.
К служебным функциям относятся функции проверки пароля, настройки прав пользователей, помощи, создания резервной копии и настройки выходных форм (регистров налогового учета).
Отдельно остановимся на настройке прав доступа пользователей. Например, сотрудники экономической службы имеют доступ только к экранной форме «Пополнение справочников», но не имеют доступ к экранным формам «Заполнение регистра затрат» и «Распределение затрат». Отдельным пользователям может быть запрещен доступ к добавлению и корректировке справочников. Другим могут быть предоставлены права только на формирование и печать регистров налогового учета.
Функции настройки выходных форм включают в себя настройку, добавление и корректировку шаблонов налоговых регистров.
К основным функциям информационной системы (ИС) относятся функции ведения справочников, ввода данных и вывода полученных результатов.
К функциям ведения справочников относятся добавление, копирование и корректировка записи справочников.
К функциям ввода данных относятся функции выбора значений справочников в экранных формах, ведение справочников, открывающихся в экранной форме (весьма полезная функция, позволяющая совместить ввод данных и работу со справочниками) , и вывода полученных результатов.
На рисунке 8 представлен сценарий диалога ИС налогового учета в организации.
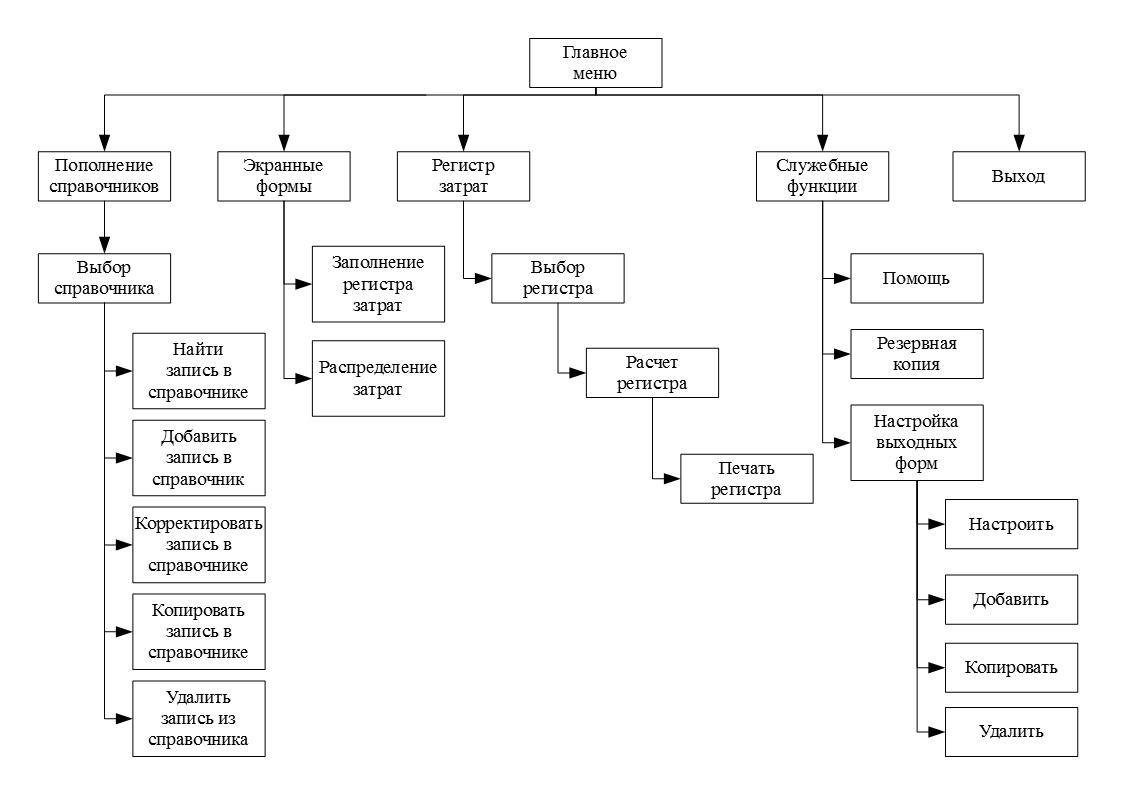
Рисунок 8. Сценарий диалога.
Главное меню экрана содержит кнопки «Пополнение справочников», «Экранные формы», «Регистр затрат», «Служебные функции» и «Выход».
При нажатии на кнопку «Пополнение справочников» пользователь видит список справочников, после установки курсора и нажатии клавиши Enter открывается соответствующий справочник. Нажатие функциональной клавиши F7 открывает окно поиска значений в справочнике. Функциональные клавиши F3, Shift+F3 и Ctrl+F3 открывают доступ к добавлению записи в справочник, корректировки записи в справочнике и копированию записи в справочнике, соответственно. Функциональная клавиша F4 позволяет удалить запись в справочнике.
При нажатии на кнопку «Экранные формы» открывается доступ к экранным формам «Заполнение регистров затрат» и «Распределение регистров затрат». Открытие формы происходит при установке курсора на соответствующую запись и нажатии кнопки Enter.
При нажатии на кнопку «Служебные функции» открывается список действий пользователя, включающий в себя «Помощь», «Резервное копирование» и «Настройка выходных форм». Активация действий происходит при установке курсора на соответствующую запись и нажатии кнопки Enter.
При активации действия «Настройка выходных форм» пользователь видит список шаблонов выходных форм (регистров налогового учета), после установки курсора и нажатии клавиши Enter открывается соответствующий шаблон. Функциональные клавиши F3, Shift+F3 и Ctrl+F3 открывают доступ к добавлению шаблона, корректировки шаблона и копированию шаблона, соответственно. Функциональная клавиша F4 позволяет удалить шаблон.
Кнопка «Выход» осуществляет выход из программы.
ХАРАКТЕРИСТИКА БАЗЫ ДАННЫХ. ER-МОДЕЛЬ БАЗЫ ДАННЫХ ИС
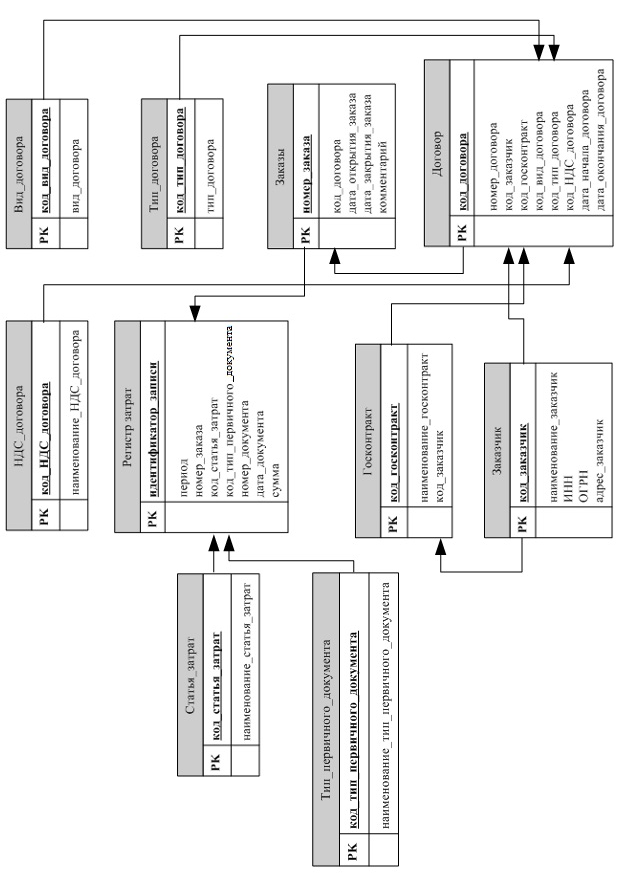
На рисунке 9 приведена ER-модель создаваемой нами информационной системы.
Рисунок 9. ER-модель модель базы данных.
Данные для формирования регистра затрат в налоговом учете содержатся в таблице «Регистр затрат». Описание структуры записей этой таблицы приведено в таблице 3.
Описание структуры записей таблицы «Регистр затрат».
Поле «Номер_заказа» этой таблицы связано внешним ключом со таблицей «Заказы». Описание структуры полей таблицы «Заказы» приведено в таблице 4.
Описание структуры записей таблицы «Заказы»
Поле «Код_статья_затрат» этой таблицы связано внешним ключом с таблицей «Статья_затрат». Описание структуры полей таблицы «Статья_затрат» приведено в таблице 5.
Поле «Код_тип_первичного документа» этого справочника связано внешним ключом с таблицей «Тип_первичного_документа». Описание структуры полей таблицы «Тип_первичного_документа» приведено в таблице 6.
Описание структуры записей таблицы «Статья_затрат»
Описание структуры записей таблицы «Тип_первичного_документа»
Таблицы «Статья_затрат» и «Тип_первичного_документа» являются условно-постоянными. Их изменение возможно при изменении действующего законодательства и/или изменении учетной политики предприятия. Содержимое этих таблиц приведено в таблицах 7 и 8, соответственно.
Продолжение таблицы 7.
Поле «Код_договора» таблицы «Заказы » связано внешним ключом с таблицей «Договор». Описание структуры полей таблицы «Договор» приведено в таблице 9.
Описание структуры записей таблицы «Договор»
Продолжение таблицы 9.
Поле «Код_заказчик» этой таблицы связано внешним ключом с таблицей «Заказчик». Описание структуры полей таблицы «Заказчик» приведено в таблице 10.
Описание структуры записей таблицы «Заказчик»
Поле «Код_госконтракт» таблицы «Договор» связано внешним ключом с таблицей «Госконтракт». Описание структуры полей таблицы «Госконтракт» приведено в таблице 11.
Описание структуры записей таблицы «Госконтракт».
Поле «Код_заказчик» таблицы «Госконтракт» связано внешним ключом с таблицей «Заказчик». Таким образом в базе данных отражается информация как о непосредственном заказчике договора, так и о головном заказчике (в случае его наличия).
Поле «Код_вид_договора» таблицы «Договор» связано внешним ключом с таблицей «Вид_договора». Описание структуры полей таблицы «Вид_договора» приведено в таблице 12.
Описание структуры записей таблицы «Вид_договора».
Поле «Код_тип_договора» таблицы «Договор» связано внешним ключом с таблицей «Вид_договора». Описание структуры полей таблицы «Тип_договора» приведено в таблице 13.
Описание структуры записей таблицы «Тип_договора».
Поле «Код_НДС_договора» таблицы «Договор» связано внешним ключом с таблицей «НДС_договора». Описание структуры полей таблицы «НДС_договора» приведено в таблице 14.
Описание структуры записей таблицы «НДС_договора»
Таблицы «Вид_договора», «Вид_договора» и «НДС_договора» являются условно-постоянными. Их изменение возможно при изменении действующего законодательства и/или изменении учетной политики предприятия. Содержимое этих таблиц приведено в таблицах 15-17, соответственно.
ХАРАКТЕРИСТИКА ПРЕДПРИЯТИЯ И ЕГО ДЕЯТЕЛЬНОСТИ
Акционерное общество «Научно-исследовательский институт «Полюс» имени М.Ф. Стельмаха» является ведущим научным центром России в области лазерных технологий. Входит в холдинг «Швабе» Госкорпорации «Ростех». 25 августа 2016 года распоряжением Правительства Москвы получило статус Технопарка.
Институт был основан в 1962 г., а с 2001 г. носит имя основателя и первого директора Митрофана Федоровича Стельмаха (1918-1993), известного военного радиоинженера, генерала, доктора технических наук, лауреата Государственной премии СССР.
АО «НИИ «Полюс» им. М.Ф. Стельмаха» специализируется в следующих основных направлениях квантовой электроники:
АО «НИИ «Полюс» им. М. Ф. Стельмаха» является крупнейшим в России научно-производственным центром в области квантовой электроники, обладает многими уникальными базовыми технологиями:
Высокая квалификация научных кадров и конкурентоспособность продукции НИИ «Полюс» способствуют активному научно-техническому и коммерческому сотрудничеству с компаниями Австралии, Израиля, Индии, Китая, Камбоджи, Казахстана, Беларуси и других стран.
НИИ «Полюс» является поставщиком лазерных технологических установок, полупроводниковых и твердотельных лазеров, лазерных дальномеров и целеуказателей для высокоточного оружия, лазерных гироскопов различного типа и назначения, а также навигационных блоков на их основе.
Соответствие предприятия требованиям, отвечающим современному уровню и стратегии государства в области качества, подтверждено Сертификатом соответствия ГОСТ ISO 9001-2011, ГОСТ РВ 0015-002-2012, выданным Военным Регистром.
В таблице 1 приведены основные технико-экономические показатели деятельности предприятия. При подготовке таблицы использованы данные бухгалтерского баланса НИИ «Полюс» за 2018 год, в соответствии с действующим законодательством размещенном в сети Интернет .
Объем выпуска продукции (более 3 миллиардов рублей ) указывает на то, что в 2018 году предприятие являлось крупнейшем налогоплательщиком. Валюта баланса (сумма всех активов организации) является основным интегральным показателем, количественно характеризующем масштаб деятельности организации. Увеличение объема выпуска продукции по сравнению с предыдущим отчетным периодом и величина прибыли от продаж характеризуют положительные тенденции в экономической деятельности организации Объем внеоборотных активов характеризует материальную оснащенность организации.
Технико-экономические показатели объекта управления.
СОЗДАНИЕ ИНФОРМАЦИОННОЙ МОДЕЛИ
Как уже говорилось выше, организация применяет позаказную систему учета расходов в налоговом учете. Таким образом, каждая запись в регистр налогового учета сопровождается обязательным указанием на заказ и статью затрат.
После того, как издается указ об открытии нового заказа, ему присваивается регистрационный номер и с помощью экранной формы «Пополнить справочники» специалист экономической службы (ЭС) осуществляет добавление и/или корректировку справочников «Заказчик», «Договор», «Госконтракт» и «Заказ».
Специалист отдела главного бухгалтера вносит информацию в таблицу «Регистр затрат». При этом он получает необходимую информацию из предварительно проверенных на соответствие действующему законодательству и внутренним нормативным актам первичных документов. Каждой статье затрат соответствует свой набор первичных документов (см. таблицу 2). Обязательным реквизитом каждого первичного документа является номер заказа, на который будут отнесены затраты в налоговом учете. После ввода информации через экранную форму «Заполнение регистра затрат» содержимое таблицы «Регистра затрат» изменяется.
Для видов затрат требующих распределения по заказам (износ основных средств и нематериальных актив), распределения затрат по заказам осуществляется с помощью экранной формы «Распределение затрат». В результате содержимое таблицы «Регистр затрат» изменяется.
На основании заполненной таблицы «Регистра затрат» формируется выходной документ «Регистр затрат».
На рисунке 6 приведена информационная модель автоматизации налогового учета.
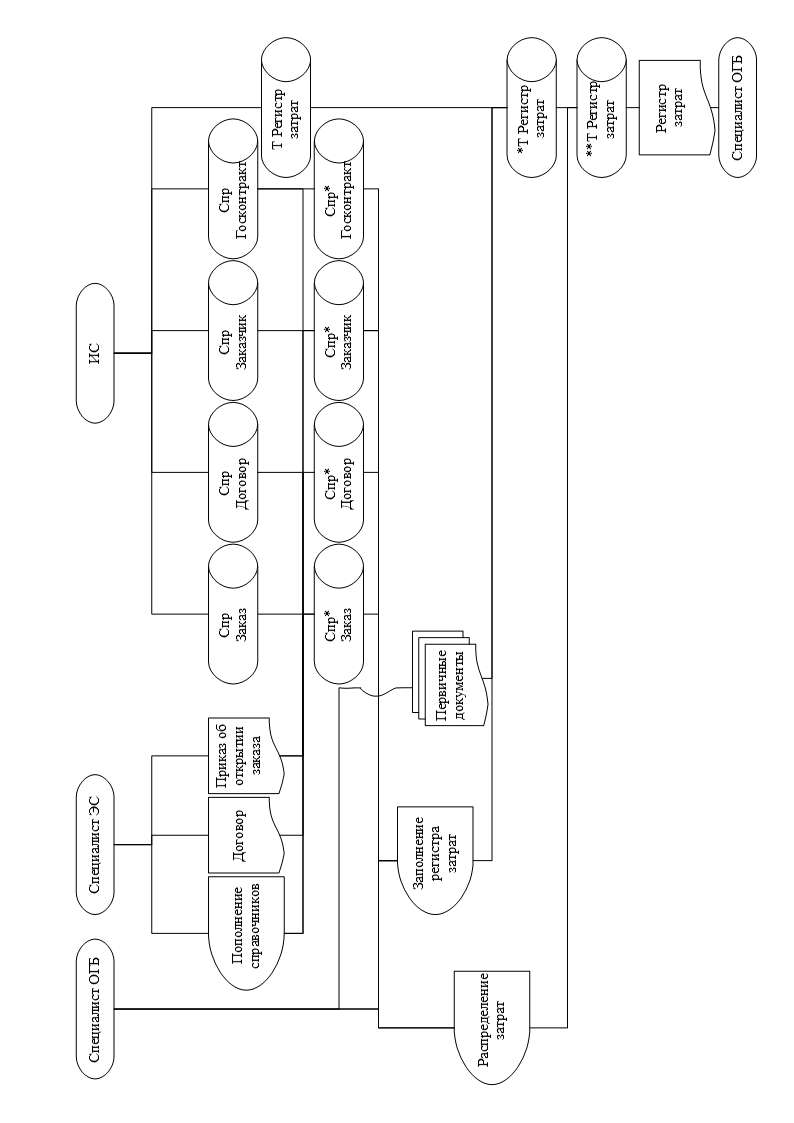
Рисунок 6. Информационная модель автоматизации налогового учета.
ЗАКЛЮЧЕНИЕ
С целью решения залачи проектирования информационной системы по налоговому учету в Акционерном обществе «Научно-исследовательский институт «Полюс» имени М.Ф. Стельмаха» автором были решены следующие задачи:
1. На основании данных, приведенных в сети Интернет, описана история Акционерного общества и основные направления его деятельности. Опираясь на раскрытые в соответствии с действующим законодательством данными хозяйственно-экономической деятельности предприятия, сделаны выводы о наличии положительных тенденций в его развитии.
2. Приведена примерная структура управления крупным научно-промышленным предприятием, которое отличает разнообразие видов и направлений деятельности. Сделан вывод об основных подразделениях, участвующих в формировании данных для налогового учета в организации.
3. Дано определение понятий налогового и бухгалтерского учета в Российской Федерации. Сделан вывод о необходимости раздельного налогового и бухгалтерского учета в организации. Введено понятие заказа как основной аналитической единицы в регистрах налогового учета. Также введено понятие статьи затрат.
Описаны основные статьи затрат в налоговом учете, соответствующие им информационные потоки, виды входящих документов и участвующие в их формировании подразделения предприятия. Сделан вывод о необходимости разделения входных информационных потоков : по статье заработная плата, по статье износ ОС и НА и по остальным статьям затрат. Описана специфика ввода информации в налоговые регистры по статье износ ОС и НА.
Создана диаграмма IDEF0 автоматизации налогового учета в организации. Выполнена декомпозиция этой контекстной диаграммы.
4. Создана информационная модель автоматизации налогового учена в организации. В рамках этой модели сотрудники экономической службы предприятия работают с экранной формой «Пополнение справочников», в которой открыт доступ к справочникам «Заказчик», «Договор», «Госконтракт» и «Заказ». Сотрудники бухгалтерии осуществляют заполнение таблицы «Регистр затрат» с помощью экранной формы «Заполнение регистра затрат». Распределение затрат по статье износ ОС и НА осуществляется с помощью экранной формы «Распределение затрат». В качестве выходных документов система формирует регистры налогового учета.
5. Описано дерево функций и сценарий диалога информационной системы.
6. Приведена ER-модель информационной системы. Описаны свойства таблиц базы данных:
Для условно-постоянных таблиц приведено их содержание.
7. Описано дерево вызова программных модулей информационной системы.
СПИСОК ИСПОЛЬЗОВАННОЙ ЛИТЕРАТУРЫ
1. Налоговый кодекс Российской Федерации (часть первая)» от 31.07.1998 N 146-ФЗ(ред. От 06.06.2019) //СПС Консультант Плюс
2. Федеральный закон от 06.12.2011 N 402-ФЗ (ред. От 28.11.2018) «О бухгалтерском учете» //СПС Консультант Плюс
3. Грекул В.И., Денищенко Г.Н., Коровкина Н.Л. Проектирование информационных систем – М.: ИУИТ, 2012 – 300 с.
4. Гущин А.Н. Базы данных: учебник. — М.: Директ-Медиа, 2014. — 266с.
5. Касьянова Г.К. Учет: бухгалтерский и налоговый. — М.: АБАК, 2018, — 960 с.
6. АО НИИ «Полюс» им. М.Ф.Стельмаха. Карточка компании. // URL: http://www.e-disclosure.ru/portal/files.aspx?id=31773&type=2.
Добавление отзыва к работе
Добавить отзыв могут только зарегистрированные пользователи.
